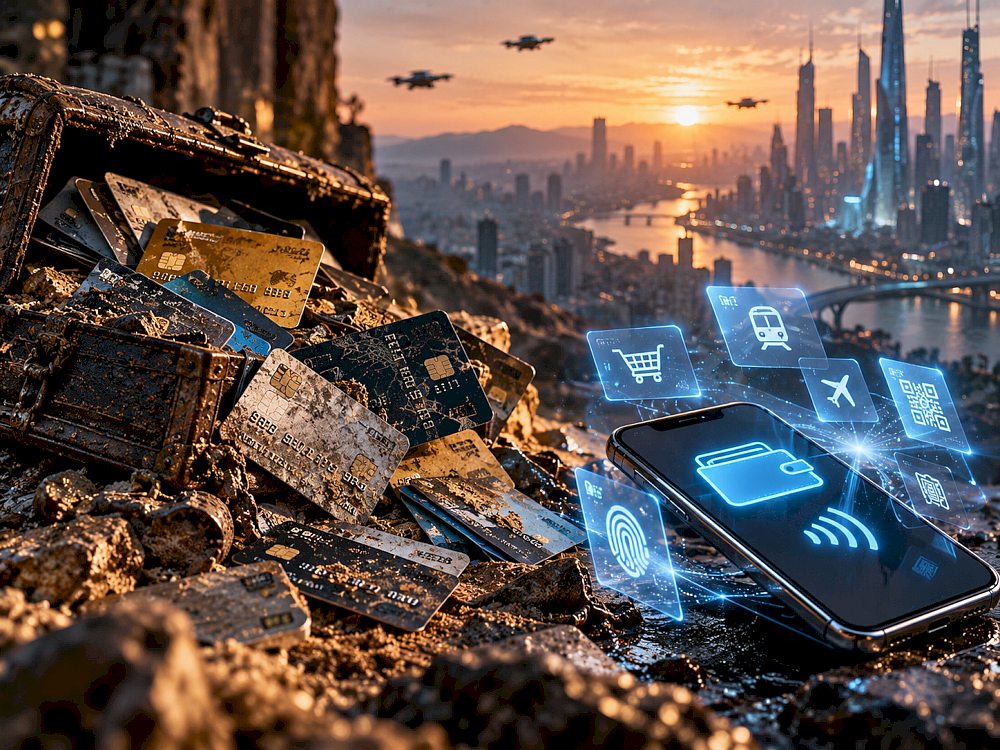
Ще кілька десятиліть тому оплата карткою означала цілком фізичну процедуру. Касир клав пластикову картку в механічний пристрій, прокочував по ній важіль, і рельєфні цифри відбивалися на паперовому чеку через копіювальний шар. Потім з’явилася магнітна смуга, далі — чип, безконтактна оплата, смартфон і годинник. Тепер людині інколи взагалі не потрібно бачити номер картки, якою вона платить.
На перший погляд наступний крок очевидний: пластик просто зникне. Але фізична кредитна картка і карткова платіжна система — не одне й те саме. Телефон може замінити шматок пластику в гаманці, тоді як сам платіж усе ще проходить через картковий рахунок, банк-емітент і глобальну мережу.
Тому справжнє питання майбутнього звучить складніше: чи зникнуть самі кредитні картки — чи вони просто стануть невидимими? Історія більше підтримує другий варіант. Кредитна картка вже кілька разів радикально змінювала форму, не втрачаючи головної функції: дозволити людині отримати товар зараз, а остаточний рух грошей організувати через фінансового посередника.
Кредит існував задовго до пластикової картки
Ідея купити щось зараз, а заплатити пізніше набагато старша за сучасні банки та платіжні мережі. Місцеві магазини могли вести рахунки постійних покупців, підприємства видавали власні жетони або картки, а великі торговельні мережі дозволяли клієнтам накопичувати борг і періодично його погашати.
Проблема такої системи полягала в замкненості. Кредит конкретного магазину працював саме в цьому магазині. На початку XX століття в США поширювалися магазинні картки, а наприкінці 1920-х з’явилися металеві Charga-Plate, які полегшували ідентифікацію клієнта та оформлення покупки. Еволюцію ранніх платіжних інструментів показує Smithsonian.
Справжня зміна почалася тоді, коли кредит перестав належати лише одному продавцеві. Потрібна була система, в якій одна картка працює в багатьох незалежних закладах.
Diners Club перетворив борг на мережу
У 1950 році з’явився Diners Club. Спочатку його картка використовувалася переважно в ресторанах і була ближчою до charge card: клієнт отримував рахунок і мав погасити його повністю. Проте економічно важливішою була інша новинка.
Між покупцем і рестораном з’явилася третя сторона. Diners Club домовлявся із закладами про приймання картки, оплачував їм покупки клієнтів за вирахуванням комісії, а потім виставляв загальний рахунок власнику картки. Ранню модель описує Smithsonian.
У цій схемі вже видно майже всю майбутню платіжну індустрію. Картка була лише доказом участі в системі. Справжньою цінністю стала мережа приймання. Чим більше ресторанів приймали Diners Club, тим кориснішою ставала картка для клієнта; чим більше людей її мали, тим вигідніше було продавцеві приєднуватися.
Так виник мережевий ефект, який і сьогодні залишається однією з головних причин стійкості карткових систем.
BankAmericard додав сучасний кредит
Наступний перелом стався у 1958 році, коли Bank of America запустив BankAmericard. На відміну від магазинних карток або ранніх charge cards, ця система поєднала широку сферу використання з revolving credit — можливістю переносити частину заборгованості на наступний період із нарахуванням відсотків.
Smithsonian описує BankAmericard як один із ключових етапів становлення універсальної кредитної картки; згодом мережа виросла в систему, відому сьогодні як Visa.
Картка перестала бути лише способом відкласти оплату на кілька тижнів. Вона стала постійно доступною кредитною лінією. Для покупця це означало можливість користуватися грошима банку без окремого оформлення позики перед кожною покупкою. Для продавця — отримувати оплату, не займаючись кредитуванням клієнта самостійно.
Магнітна смуга зробила картку частиною комп’ютерної мережі
Перші карткові платежі були майже повністю аналоговими. Дані з рельєфної картки переносили на папір, продавець міг перевіряти номер за списком заблокованих карток або телефонувати для авторизації великої покупки. Для мільйонів щоденних операцій така система ставала надто повільною.
На початку 1960-х IBM працювала над магнітною смугою для пластикових карток. У 1969 році почалася стандартизація цієї технології у США, а згодом вона отримала міжнародне поширення. IBM пов’язує магнітну смугу з автоматизацією банківських, торговельних і транспортних операцій.
Зовні картка змінилася незначно, але система за нею стала іншою. Картка перетворилася з пластикового посвідчення на машинозчитуваний ключ до рахунку. Термінал міг прочитати дані, передати запит через мережу, отримати відповідь банку й підтвердити операцію.
Чип і токен поступово відокремили платіж від пластику
Магнітна смуга мала фундаментальну слабкість: її дані можна було прочитати й скопіювати. Перехід до EMV-чипів зробив операцію криптографічно складнішою, а картку — менш придатною для простого клонування. Згодом той самий технологічний фундамент підтримав безконтактні платежі.
Наступний крок ще важливіший: цифрові гаманці почали відокремлювати картковий рахунок від фізичної картки. Коли людина додає картку до смартфона або годинника, продавцеві може передаватися не справжній номер, а токен. Це дозволяє обмежувати його використання конкретним пристроєм або сценарієм.
Для користувача це виглядає як заміна картки телефоном. Для фінансової системи картковий рахунок може продовжувати працювати внизу технологічного стеку.
Картки поки зовсім не поводяться як технологія, що помирає
Якщо дивитися лише на смартфони й цифрові гаманці, легко зробити висновок, що традиційні картки вже програли. Дані цього не підтверджують. У дослідженні Federal Reserve Financial Services за платежами американських споживачів у 2025 році дебетові та кредитні картки разом забезпечували приблизно дві третини платежів. Результати оприлюднені в Diary of Consumer Payment Choice.
Суперечності з поширенням смартфонів тут немає. Якщо людина платить телефоном через цифровий гаманець, за красивим інтерфейсом часто все одно працює картка. Змінився спосіб доступу, але не обов’язково платіжна мережа.
Так само банкомат не знищив банківський рахунок, а інтернет-банкінг не знищив банк. Технологія забрала у старого продукту частину фізичного інтерфейсу. Схоже, тепер цей процес відбувається з карткою.
Що насправді може витіснити карткову систему
Щоб кредитні картки справді почали зникати як система, недостатньо замінити пластик телефоном. Потрібна альтернатива, яка забере в карткових мереж їхні головні функції: авторизацію, зв’язок між банком покупця і продавцем, міжнародну прийнятність, управління ризиками, повернення платежів і доступ до кредитного ліміту.
Альтернативи вже існують: миттєві банківські перекази, open banking, account-to-account платежі, QR-екосистеми та цифрові гаманці. Але виграти окрему транзакцію недостатньо. Потрібно створити мережу, яку однаково охоче прийматимуть мільйони продавців і використовуватимуть мільйони покупців.
Саме мережевий ефект колись допоміг універсальним карткам стати сильними. Тепер він же захищає їх від швидкої заміни.
Фізична картка може втратити значення значно швидше
Майбутнє варто розділити на два рівні. Перший — пластикова картка. Її роль справді може помітно зменшитися. У багатьох ситуаціях телефон уже виконує всі потрібні функції: картку не потрібно діставати, номер не потрібно вводити, а біометрія телефона може замінити частину традиційної автентифікації.
З часом фізична картка може перетворитися на резервний засіб на випадок, якщо телефон розрядився, потрібний термінал не підтримується або цифрова система дала збій. Цей перехід не буде однаковим у всьому світі: платіжна інфраструктура, звички та доступність смартфонів дуже різняться.
Другий рівень — картковий рахунок і мережа за ним. Тут зміни, ймовірно, будуть повільнішими.
Найімовірніше, картка стане невидимою
Історія показує послідовність: спочатку кредит був записом у книзі продавця, потім з’явилися металеві й паперові картки, далі пластик, магнітна смуга, чип, безконтактна оплата і токенізація. Кожний етап дедалі сильніше відокремлював фінансову функцію від конкретного фізичного носія.
Наступний логічний крок — майже повністю прибрати картку з поля зору користувача. Людина вибиратиме джерело оплати: кредитний рахунок, банківські гроші, корпоративний бюджет або розстрочку. Смартфон, годинник, браузер чи інший пристрій передаватиме потрібний цифровий ключ, а особу підтверджуватиме біометрія.
Тому на горизонті найближчих років більш обґрунтованим виглядає сценарій зникнення картки як предмета швидше, ніж зникнення кредитної картки як фінансової системи. Пластик поступово втрачатиме монополію на доступ до рахунку, але сама мережа, кредитна лінія й механізм приймання платежів мають значно сильніші причини залишатися.
Майбутнє кредитної картки може полягати саме в тому, що ми перестанемо помічати її існування. Вона перестане бути річчю і стане майже непомітною функцією цифрового життя.